電網(wǎng)加速產業(yè)互聯(lián),通信模塊助推電力設備成長轉折向上——2020年投資策略
一、行業(yè)背景:電網(wǎng)投資結構性轉變,產業(yè)互聯(lián)提速
2020年是中國電網(wǎng)投資結構發(fā)生關鍵變化的一年。國家電網(wǎng)在年度工作會議中明確提出“大力推進泛在電力物聯(lián)網(wǎng)建設”,并將“產業(yè)互聯(lián)”作為重要方向。這意味著電網(wǎng)投資正從傳統(tǒng)的輸配電資產擴張,轉向數(shù)字化、智能化、互聯(lián)化的新型基礎設施。傳統(tǒng)電網(wǎng)設備增速放緩,而采用通信模塊、邊緣計算、智能傳感等技術的二次設備與系統(tǒng)集成環(huán)節(jié)迎來結構性成長機遇。
二、產業(yè)互聯(lián)與通信模塊的核心驅動
1. 泛在電力物聯(lián)網(wǎng)落地,通信模塊需求爆發(fā)
泛在電力物聯(lián)網(wǎng)的核心是實現(xiàn)“萬物互聯(lián)”,需要在發(fā)電、輸電、變電、配電、用電各環(huán)節(jié)部署大量智能終端。每臺終端均需嵌入通信模塊(如4G/5G、NB-IoT、HPLC、LoRa等)實現(xiàn)數(shù)據(jù)上傳與指令下發(fā)。據(jù)估算,僅配電側智能電表、傳感器、融合終端等設備每年對通信模塊的需求就超過千萬只,市場空間達百億級別。
2. 通信模塊是電網(wǎng)“產業(yè)互聯(lián)”的神經(jīng)末梢
電網(wǎng)產業(yè)互聯(lián)的本質是數(shù)據(jù)驅動的產業(yè)協(xié)同。從源端新能源并網(wǎng),到網(wǎng)端智能調度,再到荷端需求響應,乃至儲端優(yōu)化控制,通信模塊負責底層數(shù)據(jù)的可靠、低延時傳輸。沒有高性能通信模塊,就不會有產業(yè)互聯(lián)的實時感知與精準控制。因此,通信模塊企業(yè)成為本輪電網(wǎng)投資轉型中最早受益、確定性最強的細分賽道。
3. 政策與標準雙輪驅動
2020年,工信部、能源局多次發(fā)文推動電力行業(yè)5G應用、智能電表新標準、配電物聯(lián)網(wǎng)技術規(guī)范。國網(wǎng)也發(fā)布了《泛在電力物聯(lián)網(wǎng)建設大綱》及三年行動計劃。這些政策直接刺激了通信模塊的招標量與技術要求,行業(yè)進入量價齊升通道。
三、成長行業(yè)轉折向上的邏輯
1. 從周期到成長,估值體系重塑
傳統(tǒng)電力設備行業(yè)具有明顯的周期屬性,依賴電網(wǎng)基建投資。而隨著泛在電力物聯(lián)網(wǎng)和通信模塊的滲入,電力設備企業(yè)的收入結構中,來自數(shù)字化、智能化產品的占比不斷提升,周期性減弱,成長性凸顯。市場對相關公司的估值從PE(周期)向PEG(成長)切換。
2. 市場空間打開:從電網(wǎng)內到電網(wǎng)外
依托電力行業(yè)驗證的通信模塊技術(如HPLC、5G模組)可外溢至智慧城市、智能家居、工業(yè)互聯(lián)網(wǎng)等場景,進一步打開成長天花板。這使得原本只服務電網(wǎng)的通信設備商有機會進入更廣闊的產業(yè)互聯(lián)市場,行業(yè)拐點得到強化。
3. 業(yè)績邊際改善加速
2019年電網(wǎng)投資已現(xiàn)結構化亮點,2020年在逆周期調節(jié)與新興技術落地的疊加下,通信模塊相關企業(yè)訂單交付加快、毛利率企穩(wěn)。部分龍頭公司單季度營收增速由負轉正,且在2020年第一季度反映明顯,驗證了成長轉折的判斷。
四、通信模塊產業(yè)鏈重點環(huán)節(jié)
| 環(huán)節(jié) | 主要產品 | 受益邏輯 |
|------|---------|----------|
| 芯片 | HPLC芯片、NB-IoT芯片 | 國產替代加速,國網(wǎng)逐步采用國產芯片 |
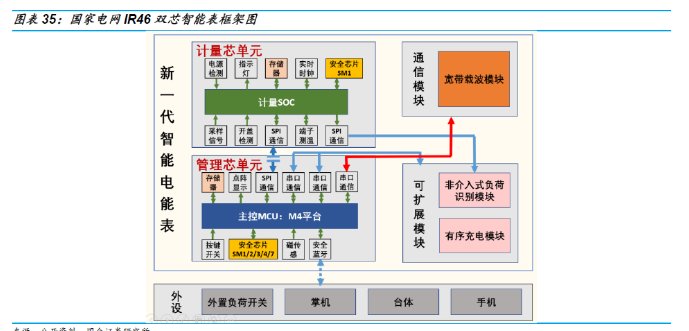
| 模塊 | 電力線載波模塊、無線通信模塊| 智能電表、II型集中器、能源控制器需求放量 |
| 終端 | 融合終端、邊緣物聯(lián)代理 | 形態(tài)更復雜,單價與利潤率更高 |
| 系統(tǒng) | 物聯(lián)平臺、連接管理 | 平臺型公司搶占產業(yè)互聯(lián)入口 |
建議重點關注具備較強軟硬件整合能力,且在國網(wǎng)/南網(wǎng)招標中份額領先的通信模塊及模組企業(yè)。
五、風險提示與投資節(jié)奏
- 投資進度不及預期:若國網(wǎng)泛在電力物聯(lián)網(wǎng)推進速度放緩,通信模塊短期需求會受影響。
- 價格競爭加劇:進入者增多可能導致招標價格下滑,擠壓中小廠商利潤。
- 標準與安全風險:行業(yè)標準未統(tǒng)一可能延緩互聯(lián)進程;網(wǎng)絡安全問題需要長期投入應對。
投資節(jié)奏上:一季度確認2019年底因趕工期暫停的招標釋放情況;二、三季度抓住與泛在電力物聯(lián)網(wǎng)建設直接相關的通信模塊招標放量機會;四季度適宜關注戰(zhàn)略規(guī)劃落地與業(yè)績兌現(xiàn)的公司。
六、結論
2020年是電網(wǎng)投資升級為“產業(yè)互聯(lián)”的關鍵年份,通信模塊是電網(wǎng)智能化與互聯(lián)化的基本承載。行業(yè)在政策鼓勵、技術成熟、市場拓展三位一體作用下,具備明確的轉折向上動力。建議依次聚焦“模組+芯片”高彈性標的、“邊緣計算+配置終端”的集成供應商,以及業(yè)務向產業(yè)外溢的龍頭,優(yōu)先布局邁入新增長周期的優(yōu)質電力通信模塊企業(yè)。
如若轉載,請注明出處:http://m.wptz.com.cn/product/46.html
更新時間:2026-10-05 09:29:30